
__26J27ezM75.png)
- はじめに:31.6兆ドルの計算リソース投資を、どうトークン生産量とAI生産性に変えるか?
- 市場インサイト1:兆ドル規模の計算基盤投資は、ハードウェアと電力設備へ
- 市場インサイト2:Agentic AI は価値を高めると同時に、計算リソースとトークンのコストも押し上げる
- 市場インサイト3:製造業は本格展開へ、異種計算リソースが新たな常識に
- 市場インサイト4:評価軸の転換、「GPUの保有数」から「トークンの産出量」へ
- 市場インサイト5:学習、推論、Agentic には、それぞれ異なるリソース制御が必要
- 市場インサイト6:5つのボトルネック、GPUを買っても生産性が上がらない理由
- INFINITIX|AI-Stack X ixCSP:ソフトウェアでハードウェアを定義し、トークンファクトリーを構築
- AI-Stack:GPU資産を、制御可能な計算リソースプールに
- ixCSP:計算リソースを、計測可能なAIサービスに
- 推奨する導入ステップ
- もとめ:次の競争軸は、GPU1枚あたりのトークン産出能力
はじめに:31.6兆ドルの計算リソース投資を、どうトークン生産量とAI生産性に変えるか?
企業がAIサーバー、GPUクラスター、データセンターに投じるコストは増え続けている。しかし、ハードウェアの量がそのまま使えるAI生産性になるわけではない。AIの規模拡大を本当に妨げているのは、多くの場合、GPUの遊休、リソースの断片化、ワークロードの待ち行列、異種計算リソースを一元管理できないこと、そして推論コストが見えないことである。
2026年下半期に発表された世界の大手コンサルティングファームの複数のレポートは、同じ結論を示している。AIインフラの評価軸は「GPUを何枚持っているか」から、「エネルギーと計算リソースを、どれだけ効率よくトークン、推論結果、完了したAIタスクに変えられるか」へと移りつつある。トークンファクトリー(Token Factory)の中心的な産出物は、測定可能なトークンスループットとして定義されつつある。
本稿では、INFINITIXがPwC、McKinsey、Bain、BCG、KPMGによる2026年第4四半期の市場分析レポートをまとめるとともに、INFINITIXのAI-StackとixCSPが、ソフトウェア定義インフラのアプローチで企業のGPU資産を測定可能なAI成果に変える方法を解説する。
市場インサイト1:兆ドル規模の計算基盤投資は、ハードウェアと電力設備へ
世界のAIデータセンターへの設備投資はすでに兆ドル規模に達し、その資金は継続的な入れ替えが必要な演算機器に集中している。つまり、GPU1枚ごとの利用効率が、そのまま投資回収を左右する。
|
出典 |
主なデータ |
企業にとっての意味 |
|---|---|---|
|
2026〜2050年の世界のデータセンター設備投資は、中位シナリオで31.6兆ドル。ICT機器(サーバー、GPU、ネットワークなど)の比率は2026年の70%から2050年には93%に上昇 |
資金の中心は建物ではなく、入れ替えが必要な演算機器 |
|
|
PwC(同上) |
GPUとサーバーは4〜6年ごとに更新され、20年の資産寿命の間にICT投資が3〜5回必要。建設費1ドルにつき、将来約12ドルのICT支出が発生 |
GPUの減価償却期間は短く、1日遊ばせれば1日分の価値が失われる |
|
McKinsey Technology Trends Outlook 2026 |
2030年までに世界のデータセンター設備投資は7兆ドル近くに達する可能性。米国のAIインフラの消費電力は2025年の約30GWから2030年には90GW以上へ |
電力が構造的な制約となり、規模の拡大より1ワットあたりの計算リソース産出量が重要に |
|
Bain Technology Report 2026 |
2030年までに5〜6.5兆ドルが投じられ、約150GWの計算リソースが追加される見込み。大手ハイパースケーラー5社の2026年の設備投資は7,800億ドルに達し、3年前の約5倍 |
計算リソース不足は自然には解消しない。企業は既存資産を最大限に生かす必要がある |
Bainは、電力、ハードウェア、技術人材が同時に不足しており、「市場が自然に調整されるのを待つ企業は締め出される」と指摘する。そのうえで、計算リソースの確保をサプライチェーンリスクとして、また戦略的資産として捉えるよう、企業のテクノロジーリーダーに提言している。多くの企業にとって、最も早く、最もコントロールしやすい「新たな計算リソース」は、既存GPUの遊休時間の中に眠っている。
市場インサイト2:Agentic AI は価値を高めると同時に、計算リソースとトークンのコストも押し上げる
推論が学習に代わり、AI計算リソースの主な消費源になりつつある。McKinseyは、2030年には推論がデータセンター需要全体の30〜40%を占め、AI計算リソースの大半になると予測する。Agentic AI は、この流れをさらに加速させる。
-
価値は生まれているが、先行企業に集中している。 BCG Applied AI Index 2026(CxO 1,300人以上を調査)によると、約50%の企業がすでにAIから測定可能な価値を得ている。戦略の明確さと活用の成熟度を兼ね備えた企業は、どちらも欠く企業に比べ、AIによる価値が5倍に達する(売上高比4.5%対0.9%)。
-
AI支出が急拡大。 BCGの調査対象企業のAI支出は、前年の売上高比約1%から3.3%に上昇した。McKinseyが引用した調査では、回答者の93%がAI予算を超過したと答えている。
-
トークンが財務管理の対象に。 McKinseyによると、トークン支出と推論コストは「端数」から重要な運用費目へと変わり、企業はトークン消費をガバナンスの対象となる財務リソースとして扱い始めている。インフラ事業者も、トークンスループット、トークン単価、推論効率を最優先課題に位置づけている。
-
単価は下がっても、総コストは下がらない。 Bainによると、トークンあたりの平均コストは下がっているが、使用量の伸びがそれを上回り、タスクあたりのコストは依然として高い。新しい Agentic ワークフローの初期版は、最適化後の10倍のコストがかかる場合もある。
-
先行企業はトークンを放置せず管理する。 BCGによると、「future-built」企業の75%がトークン支出に明確なリターン目標を設けている。一方、出遅れた企業の50%は追跡も上限設定もしていない。
-
プラットフォーム化が分かれ目。 future-built 企業の3分の2以上が全社規模のAIプラットフォームを集中構築しており、単一ベンダーのスタックではなく、共通のアーキテクチャとコントロールプレーンを目指している。出遅れた企業では約5分の1にとどまる。
Bainは「ユーザー単位ではなく、ワークフロー単位でコストを測る」ことを推奨する。本当に問うべきは、提案書1件の作成や顧客サポート案件1件の解決にいくらかかるかだ。これこそが AI FinOps の出発点である。
市場インサイト3:製造業は本格展開へ、異種計算リソースが新たな常識に
企業はパイロットから本格展開へ移りつつあり、同時にハードウェア構成も多様化している。この2つが重なることで、「異なる計算リソースをいかに一元的に制御するか」がIT部門の新たな課題となっている。
-
製造業の本格展開スケジュール。 KPMG Global Tech Report 2026:工業製造業編は、22の国・地域の製造業テクノロジー責任者258人を調査した。49%がAI活用ですでにビジネス価値が生まれていると回答し、68%が今後12カ月以内にAIを本格展開すると予想、89%がAIエージェントの管理が5年以内に重要な能力になると考えている。
-
異種計算リソースは例外ではなく常識。 McKinseyによると、データセンターではASIC、専用アクセラレーター、汎用プロセッサーがそれぞれの役割を担う異種システムの導入が進んでいる。Bainも、GPU、CPU、ASICがさまざまな組み合わせで推論と Agentic ワークロードを支えており、カスタムチップがデータセンター向け演算チップの中で最も成長の速いカテゴリーになっていると指摘する。
-
Agentic ワークロードはアクセラレーターを遊ばせる。 Bainによると、エージェントがツール呼び出しを待つ間、アクセラレーターはアイドル状態になる。そのため、より細かなメモリとリソースのオーケストレーションが必要になる。
-
データとガバナンスは依然として課題。 KPMGの調査では、製造業の責任者の76%が、信頼性の低いデータをAIの主要リスクに挙げている。
1つの企業が世代の異なるGPUとNPUを同時に抱え、複数の事業部門の学習と推論の需要に応えなければならない場合、統一されたソフトウェア層がなければ、リソースはばらばらの「島」に分断されてしまう。
市場インサイト4:評価軸の転換、「GPUの保有数」から「トークンの産出量」へ
AIインフラのKPIは、資産規模から、エネルギー単位・計算リソース単位あたりの産出量へと移りつつある。トークンファクトリーとは、データセンターをトークンを生産する工場とみなす考え方だ。投入するのは電力と計算リソース、産出するのはトークン、推論結果、完了したAIタスクである。
|
観点 |
従来の評価軸 |
トークンファクトリーの評価軸 |
|---|---|---|
|
資産 |
GPU枚数、ラック数、MW容量 |
GPUの実利用率、提供可能な計算リソース |
|
効率 |
ピーク性能(FLOPS) |
1ワットあたりのトークン数、1ドルあたりのトークン数 |
|
提供 |
サーバーを部門に引き渡す |
モデルの学習期間、推論レイテンシー、タスク完了数 |
|
コスト |
プロジェクトの調達予算 |
トークン単価、ワークフローあたりのコスト、部門別の費用配分 |
|
ガバナンス |
IT資産台帳 |
マルチテナントのクオータ、従量課金、ROI追跡 |
McKinsey は業界の見方を引用し、「推論は企業AIの運用コストになりつつある」と指摘する。長期的な普及の度合いは、モデルの性能そのものよりも、推論を経済的に持続可能な規模で提供できるかどうかに左右される可能性がある。言い換えれば、より低いトークン単価で安定して提供できる企業こそが、AIの規模拡大の主導権を握る。
市場インサイト5:学習、推論、Agentic には、それぞれ異なるリソース制御が必要
AIワークロードによって計算リソースの要件は大きく異なり、同じ方法でGPUを割り当てれば必ず無駄が生じる。McKinseyは「推論は企業AIの運用コストになりつつある」と指摘し、推論とトークンのコストがAIの規模拡大を阻む中心的な運用課題になっているとする。Bainは、学習、推論、Agentic の各ワークロードには、それぞれ適したハードウェアと制御方法があると指摘している。
|
ワークロード |
計算リソース要件の特性 |
よくある無駄 |
|---|---|---|
|
モデル学習 |
高スループット、大容量HBMメモリ、迅速なスケールアウト |
連続した複数GPUを確保できず、タスクが待ち行列に並ぶ |
|
モデル推論 |
低レイテンシー。デコード段階ではトークンを1つ生成するたびに、モデルの重みとKVキャッシュを読み込み直す必要がある |
小規模な推論サービスが大型GPUを丸ごと占有する |
|
Agentic ワークフロー |
推論に近いが、コンテキストが蓄積し続ける。KVキャッシュのオフロードとメモリーの階層化が必要 |
ツール呼び出しの待機中にアクセラレーターが遊ぶ |
モデル側のトレンドも、制御をより複雑にしている。
-
単一モデルからモデルの組み合わせへ。 McKinseyによると、競争優位は「最大のモデルを手に入れること」から「モデルのポートフォリオを運用すること」へと移り、性能、コスト、速度、ガバナンスのバランスが重要になっている。小規模言語モデル(SLM)、モデル圧縮、オープンウェイトモデルによって、オンプレミスやエッジでの展開も現実的になってきた。
-
最小限のモデルでタスクをこなす。 BCGは、タスクを「要件を満たせる最小のモデル」に振り分け、「トークン単価」ではなく「成功した出力1件あたりのコスト」を評価単位とするよう推奨している。Bainも、定型業務にはより安価なモデルや自社運用のオープンウェイトモデルを使うよう提言する。
-
フィジカルAIが学習需要を押し上げる。 McKinseyによると、ワールドモデルによって企業はシミュレーション環境でモデルの学習と検証を行えるようになり、GPUで加速したシミュレーションにより学習期間を大幅に短縮できる。
同じGPUクラスターで学習、推論、Agenticのワークロードを同時に処理し、さらに複数のモデルを支えるには、ワークロードの特性に応じて計算リソースを動的に分割・集約・スケジューリングできるソフトウェア層が必要である。
市場インサイト6:5つのボトルネック、GPUを買っても生産性が上がらない理由
多くの企業の問題は、計算リソースが足りないことではなく、計算リソースを有効に使えていないことにある。以下の5つのボトルネックは、GPU資産からトークン産出に至るまでの間で、最もよく見られるロスの発生ポイントである。
|
ボトルネック |
シナリオ |
効果への影響 |
|---|---|---|
|
GPUの遊休 |
GPUを丸ごと1つのプロジェクトや担当者に割り当て、夜間や休日は空回り |
高価な資産が4〜6年の減価償却期間中、価値を失い続ける |
|
リソースの断片化 |
小規模な推論タスクが大型GPUを丸ごと占有し、大規模な学習では連続したリソースを確保できない |
帳簿上の容量は十分でも、実際に使える計算リソースが足りない |
|
ワークロードの待ち行列 |
手作業や表計算ソフトでマシンを割り当て、優先度やキューの仕組みがない |
モデルの改善サイクルが遅れ、データサイエンティストの待ち時間が延びる |
|
異種計算リソースの管理 |
ブランドや世代の異なるGPU/NPUがばらばらに運用され、統一されたインターフェースがない |
運用が複雑化し、新しい機器を既存のリソースプールに組み込めない |
|
推論コストの不透明さ |
「どの部門、どのモデルにいくらかかったか」に答えられない |
費用配分もROI計算もできず、予算超過が続く |
これら5つのボトルネックに共通する根本原因は、ハードウェアは「枚」単位で割り当てられるのに、AIワークロードは「タスク」単位で発生する点にある。解決策はGPUを買い足すことではない。ハードウェアの上にソフトウェア層を加え、計算リソースを分割、集約、スケジューリング、計測できるようにすることである。
INFINITIX|AI-Stack X ixCSP:ソフトウェアでハードウェアを定義し、トークンファクトリーを構築
AI-StackとixCSPは、GPUリソースプールから有料ユーザーまでをつなぐ完全なスタックを構成する。AI-Stackは「計算リソースをフル稼働させる」役割を、ixCSPは「計算リソースを販売する」役割を担う。
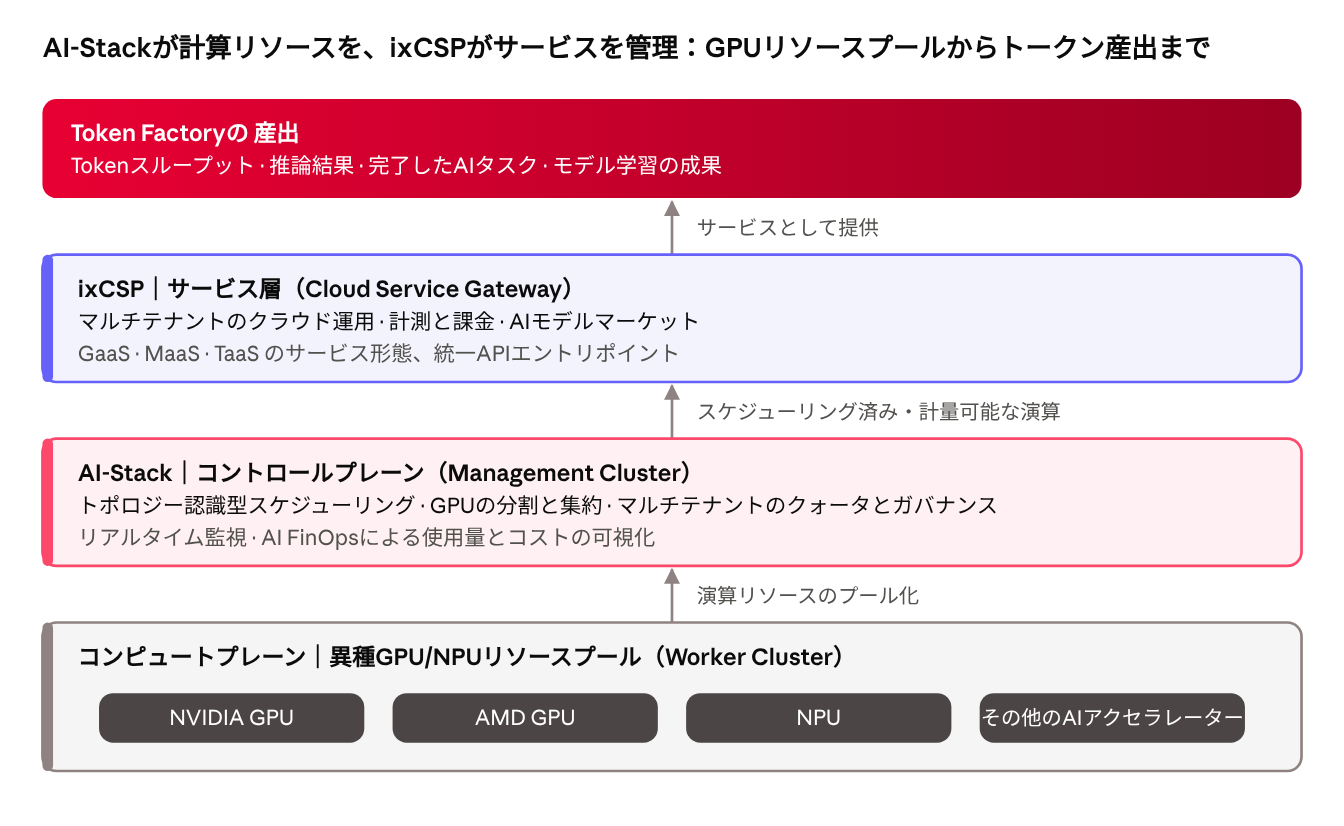
Token Factory アーキテクチャ · コンピュートプレーン、コントロールプレーン、サービス層
ハードウェア層は継続的に更新でき、異なるブランドを混在させても、上位のスケジューリング、ガバナンス、課金のロジックは変わらない。これこそがソフトウェア定義インフラの意義である。
AI-Stack:GPU資産を、制御可能な計算リソースプールに
AI-StackはINFINITIXのGPUリソース管理プラットフォームで、「ソフトウェア定義型GPUおよびAIインフラ」と位置づけられている。トークンファクトリーのコンピュートプレーンとコントロールプレーンを担い、分散した異種GPU/NPUを1つのリソースプールに統合したうえで、ワークロードの需要に応じて動的に割り当てる。
|
AI-Stackの機能 |
対応するボトルネック |
企業にとっての効果 |
|---|---|---|
|
GPUの分割と集約 |
遊休、断片化 |
小さなタスクは1枚のGPUを共有し、大きなタスクは複数GPU・複数ノードにまたがって計算リソースを集約 |
|
トポロジー認識型スケジューリング(Topology-Aware Scheduling) |
ワークロードの待ち行列 |
優先度とハードウェアのトポロジーに基づき自動で割り当て、待ち時間と学習時間を短縮 |
|
異種計算リソースの統合 |
異種計算リソースの管理 |
ブランドや世代の異なるGPU/NPUを統一インターフェースで管理 |
|
マルチテナントのガバナンス |
リソースの奪い合い、権限の混乱 |
部門・プロジェクトごとにクォータ、分離、権限を設定 |
|
リアルタイム監視とAI FinOpsの可視化 |
コストの不透明さ |
部門・プロジェクト・モデル別に使用量とコストを追跡し、費用配分とROI計算を支援 |
INFINITIXの導入実績によると、AI-StackはGPU利用率を90%以上に高め、開発環境の構築時間を2週間から1分に短縮し、産業へのAI導入と運用を加速させる。2026年、AI-Stackは医療、製造、フィジカルAI研究開発の分野で導入をさらに広げている。
-
高雄医学大学附設中和記念病院(高医): 台湾の医療機関として初めてNVIDIA B300 GPUプラットフォームを導入。AI-Stackを中核のAIインフラ管理層とし、GPUの集中スケジューリング、ワークロードのガバナンス、リソースの可視化を提供することで、大規模言語モデルや視覚言語モデルが臨床・研究の現場で安定して稼働できるよう支えている。
-
彰化キリスト教病院(彰基): AI-Stackを導入してNVIDIA B200 GPUの計算リソースを統合。スマートスケジューリングとリソース分割で柔軟に配分し、マルチテナント管理と権限制御により、複数の医療チームや研究プロジェクトが並行してモデルの開発、学習、検証を進められるようにしている。
-
国立大学法人 電気通信大学 ELSA研究室: AI-Stackを導入し、フィジカルAIの研究開発を加速。GPUリソースのプール化とスマートスケジューリングにより、研究チームが必要なときにすぐ計算リソースを使えるようにし、フィジカルAIモデルの開発、学習、検証を支えている。
-
韓国スマート製造イノベーションセンター(Smart Manufacturing Innovation Center,SMIC):韓国電子技術研究院(KETI)が構築した国家レベルの実証拠点。AI-Stackは製造AI向けの共有計算リソース基盤の構築を支援し、マルチテナント構成で複数の研究者・プロジェクトによるAIモデルの並行開発、学習、検証を可能にしている。スマートスケジューリングでGPUの遊休を減らし、製造業向け基盤モデル(MFM)の研究も支えている。
BCGが示した「単一ベンダーのスタックではなく、共通のアーキテクチャとコントロールプレーン」という基準に照らせば、AI-Stackはまさに企業の計算リソース層におけるコントロールプレーンである。ハードウェアは多様でよいが、管理のロジックは統一されていなければならない。
ixCSP:計算リソースを、計測可能なAIサービスに
ixCSPはINFINITIXのAIクラウド運用プラットフォームで、「AIインフラをトークンファクトリーに変える」ことを位置づけとしている。AI-Stackが計算リソースをフル稼働させるものだとすれば、ixCSPは計算リソースをサービスとして利用・計測・課金できるようにするもので、トークンファクトリーのサービス層にあたる。
|
ixCSPの機能 |
解決する課題 |
企業にとっての効果 |
|---|---|---|
|
マルチテナントのクラウド運用 |
社内の計算リソースをセルフサービスで使いにくい |
各部門、子会社、社外顧客がセルフサービスで計算リソースとモデルを利用 |
|
計測と課金(Metering & Billing) |
コストの帰属先が分からない |
GPU時間、API呼び出し、トークン使用量に基づき正確に課金・費用配分 |
|
AIモデルマーケットプレイス |
モデルの公開・利用のハードルが高い |
モデルを一元的に公開し、ユーザーはワンクリックで利用 |
|
GaaS · MaaS · TaaS のサービスモデル |
計算リソースをベアメタル単位でしか提供できない |
GPU、モデル、トークンの3つの粒度でサービスを提供 |
|
クラウドサービスゲートウェイ(Cloud Service Gateway) |
外部向けサービスに統一された入口がない |
APIアクセス、計測、課金を一元化 |
ixCSPは2つのシナリオに適している。1つ目は企業内のプライベートAIクラウドである。IT部門が計算リソースとモデルのサービスを提供し、使用量に応じて各事業部門に費用を配分することで、Bainの「ワークフロー単位でコストを測る」原則を実践できる。2つ目は、GPUクラウド事業者、通信事業者、ソブリンAI計算センターである。自社インフラ上で課金可能なAIサービスを展開し、設備投資を継続的な収益に変えることができる。
推奨する導入ステップ
-
棚卸しとベースライン設定: 既存のGPU/NPU資産を棚卸しし、利用率、待ち時間、部門別使用量のベースラインを設定する。
-
リソースのプール化: AI-Stackで異種計算リソースを統合し、GPUの分割・集約とスマートスケジューリングを有効にして、遊休や断片化した計算リソースを優先的に回収する。
-
学習と推論の振り分け: ワークロードの特性に応じて計算リソースを配分する。モデル学習では、GPUの集約とノード間演算で連続した複数GPUを確保し、優先度に基づいてスケジューリングすることで学習期間を短縮する。モデル推論では、GPUの分割で複数の推論サービスが計算リソースを共有し、モデルのサイズとレイテンシー要件に応じて割り当てることで、小規模なサービスが大型GPUを占有するのを防ぐ。オフピーク時間帯の推論用計算リソースを、学習タスクに回すこともできる。
-
ガバナンスと可視化: マルチテナントのクオータを設定し、AI FinOpsダッシュボードを導入して、コストを部門・プロジェクト・モデルに帰属できるようにする。
-
サービス化: ixCSPでGPU、モデル、トークンのサービスを展開し、社内では費用を配分し、社外には課金する。
-
トークンをKPIに: 1ワットあたりのトークン数、トークン単価、ワークフローあたりのコストを継続的に追跡し、次のハードウェア投資の判断方針とする。
もとめ:次の競争軸は、GPU1枚あたりのトークン産出能力
計算リソースの供給が電力とサプライチェーンに制約され、トークン需要がAgentic AIによって倍増するなか、企業にとって最もレバレッジの効く投資は、多くの場合、次のGPUの購入ではない。既存のGPUを「フルに、正しく、コストを明確にして」動かすことだ。ハードウェアは入れ替わるが、ソフトウェアで定義された管理能力は蓄積され続ける。
さらに重要なのは、AIワークロードが学習中心から、学習・推論・エージェンティックが共存する形へと移りつつあることだ。企業も単一の大規模モデルへの依存から、大小のモデルやオープンウェイトモデルを組み合わせて運用する方向へ移っている。評価基準もそれに伴い、トークン単価から、成功した出力1件あたりのコストへと変わりつつある。ワークロードの特性に応じて計算リソースを動的に分割・集約・スケジューリングし、すべての計算リソースを測定可能な成果に結び付けられるかどうかが、トークンファクトリーを規模拡大できるかどうかのカギとなる。
INFINITIXは2003年に台湾・台北市で設立され、これまで250以上の企業・組織にサービスを提供してきた。市場は台湾、日本、韓国、東南アジアに広がっている。AI-StackとixCSPの製品デモのご依頼や、GPU利用率とトークンファクトリー導入ステップの評価については、ぜひ当社チームまでお問い合わせください。
參考資料
-
McKinsey & Company, Technology Trends Outlook 2026(報告 PDF)
-
Bain & Company, Technology Report 2026(報告 PDF);含「New Innovation Is Required to Fund AI's $6 Trillion Buildout」、「AI Data Center Boom」、「Managing Token Spending without Choking Off Opportunity」等章節
-
BCG, The Formula for Agentic AI Value: The Applied AI Index 2026, 2026/09(報告 PDF)
-
KPMG, Global Tech Report 2026: Interoperability, AI, and the new rules of manufacturing excellence
-
INFINITIX 產品與客戶導入資料:www.infinitix.ai

